בורסת ניו יורק פונה אל קהל הקריפטו: הסכם ראשוני לטוקניזציה של מניות ותעודות סל
קבוצת NYSE ו-Blockchain.com חתמו על הסכם מקדמי שיאפשר למשתמשי הפלטפורמה גישה למניות ולתעודות סל אמריקאיות בתצורת טוקן — בכפוף לאישורים רגולטוריים. אין עדיין מוצר, אין מועד, ואין פירוט על מבנה הבעלות.
קבוצת NYSE, מפעילת בורסת ניו יורק, ופלטפורמת הקריפטו Blockchain.com הודיעו על חתימת הסכם שמטרתו לפתוח למשתמשי הפלטפורמה גישה למניות ולתעודות סל אמריקאיות בתצורת טוקן. כך מדווחים גם The Block וגם Decrypt, ושני הדיווחים מדגישים את אותו תנאי מכריע: המהלך כפוף לאישורים רגולטוריים ואינו מוצר פעיל.
ההבדל בין שני הדיווחים הוא בעיקר בניסוח, והוא חשוב לקריאה נכונה. The Block מתאר הסכם "לבחון" (explore) מניות ותעודות סל מטוקנות, כלומר מסגרת לעבודה משותפת; Decrypt מגדיר אותו כהסכם מקדמי שנועד להעניק למשתמשי הזירה גישה לניירות ערך אמריקאיים, בהמתנה לאישור. בשני הניסוחים מדובר בשלב שלפני השלב — לא בהשקה, לא בתאריך, ולא ברשימת ניירות ערך שניתן לסחור בהם מחר.
טוקן שמייצג מניה — והשאלה איפה נמצאת הבעלות
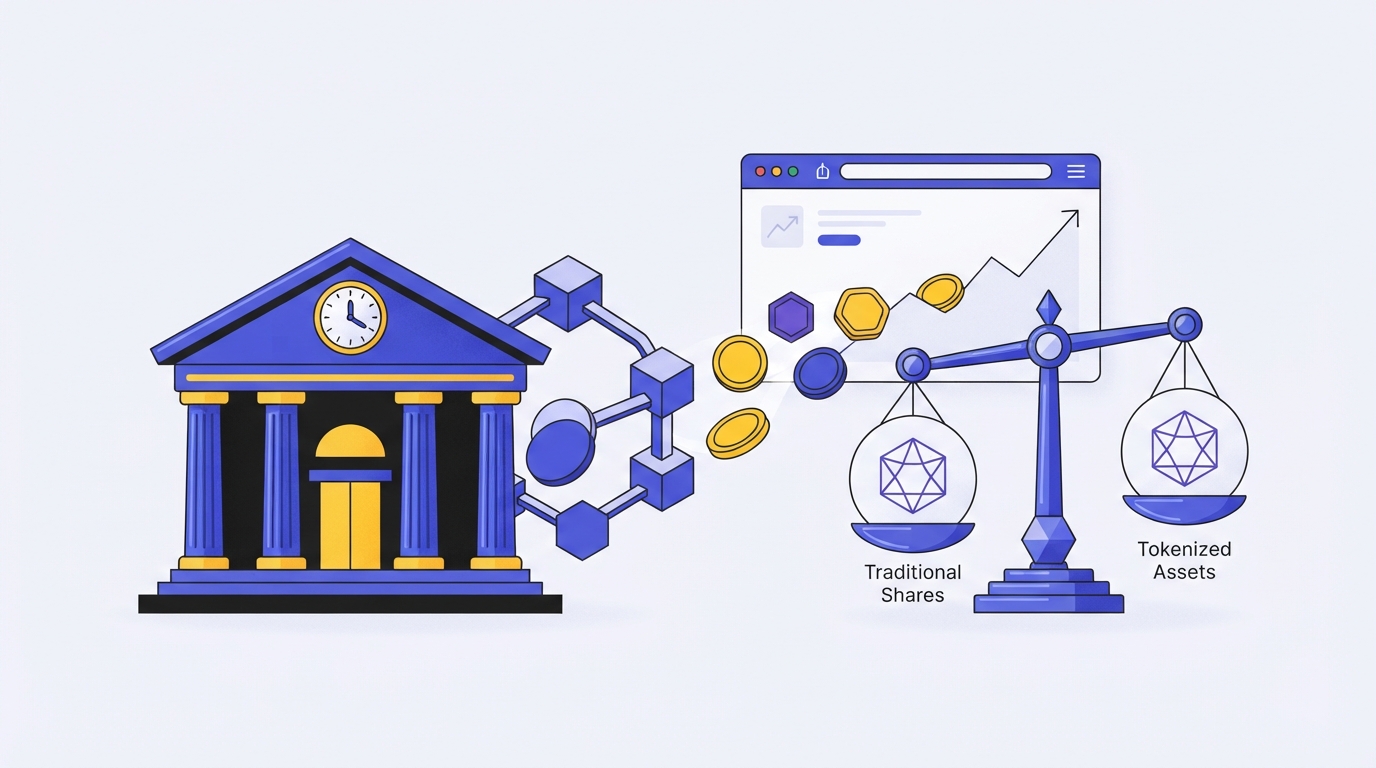
טוקניזציה של מניה פירושה יצירת רשומה על גבי בלוקצ'יין שמייצגת חשיפה לנייר ערך הנסחר בבורסה מסורתית. במקום שהאחזקה תירשם רק במערכות של ברוקר ומסלקה, היא מקבלת ייצוג דיגיטלי שניתן להעביר בין ארנקים, לעיתים גם מחוץ לשעות המסחר. שני היתרונות שמובילים את התחום הם אלה: קיצור זמני הסליקה לעומת מסלול הסליקה המסורתי, והמסחר מחוץ לשעות הפעילות של הבורסה עצמה.
כאן נדרשת ההבחנה המרכזית, וזו בדיוק ההבחנה ששני המקורות אינם מפרטים לגביה: יש מודלים שבהם הטוקן מגובה במניה ממשית שמוחזקת בנאמנות עבור המחזיק, ויש מודלים שבהם הטוקן הוא בעצם התחייבות חוזית של המנפיק — מעין תעודה שעוקבת אחרי המחיר. ההפרש אינו תיאורטי. הוא קובע מי מקבל דיבידנד, אם יש בכלל זכות הצבעה באסיפת בעלי המניות, ומה קורה למחזיק אם הגוף שהנפיק את הטוקן נכנס לקשיים. מן ההודעות שפורסמו עד כה לא ניתן לדעת באיזה מודל מדובר, ולכן גם לא ניתן לומר שמשתמש שיחזיק בטוקן כזה "יהיה בעל מניה" במובן המשפטי המלא.
למה בורסה ותיקה זקוקה לפלטפורמת קריפטו
מנקודת המבט של NYSE, ההיגיון הוא הפצה: להגיע אל ציבור שמחזיק נכסים דיגיטליים בארנק או בזירת מסחר, ואינו בהכרח מנהל חשבון ברוקראז' קלאסי. הסכם עם פלטפורמת קריפטו הוא דרך להגיע אל הקהל הזה בכלים שהוא כבר מכיר, במקום לנסות לשכנע אותו לעבור לתשתית אחרת. Decrypt אכן מסגר את הידיעה כך: הבורסה פונה אל משקיעי הקריפטו.
מן הצד השני, Blockchain.com — חברה המפעילה ארנק וזירת מסחר — מקבלת הרחבה של סל המוצרים ושותפה בעלת מעמד ממוסד. עבור פלטפורמה שהיצע המוצרים שלה מתרכז בנכסים דיגיטליים, מניות ותעודות סל הן קטגוריה אחרת לגמרי.
המהלך הזה אינו חריג בנוף. בשנים האחרונות הצטלבו שני מסלולים: מוסדות פיננסיים מסורתיים שמחפשים דרך אל התשתית החדשה, וחברות קריפטו שמחפשות הכשר ולגיטימציה. שיתופי פעולה סביב טוקניזציה של נכסים מסורתיים הם אחת מנקודות המפגש הבולטות, מפני שהן מבטיחות לשני הצדדים משהו שאין לו: לוותיקים — קהל וזמינות, לחדשים — נכסים בעלי היסטוריה מוכרת.
בסמיכות, ומאותה סיבה — שני מהלכים שנעצרים בגבול ארצות הברית
לפי דיווח של Crypto Briefing, קוינבייס השיקה מניות מטוקנות על גבי רשת Base — ובמפורש, עבור משתמשים מחוץ לארצות הברית. בסמיכות לכך פורסמה ההודעה על ההסכם של NYSE, המותנה באישורים רגולטוריים.
הצמד הזה מספר סיפור אחד: הטכנולוגיה קיימת, הביקוש נמצא, והחסם הוא מעמדו המשפטי של המוצר בארצות הברית. חברה יכולה להשיק מניות מטוקנות ללקוחות מחוץ לארה"ב ולהשאיר את השוק האמריקאי בחוץ; לחלופין, היא יכולה לחתום על הסכם ולהמתין לאישור. שני המסלולים מובילים לאותה מסקנה — עדיין אין בארצות הברית נתיב פשוט וסלול למסחר קמעונאי במניה מטוקנת.
מן הצירוף הזה אין להסיק יותר ממה שהוא מראה. הודעה של בורסה מרכזית על נכונות לבחון את התחום אינה סימן לכך שהרגולציה נפתחה, אינה החלטה של גוף רגולטורי, ואינה מלמדת על לוח זמנים. מדובר בשני מהלכים עסקיים שהתפרסמו בסמיכות, ולא בשינוי מדיניות.
הסיכונים שאינם נעלמים כשהמסחר פתוח תמיד
מסחר רצוף, מסביב לשעון, נשמע כיתרון נקי, אלא שהוא מייצר בעיה מובנית: המניה שעומדת מאחורי הטוקן נסחרת בשעות הבורסה בלבד. כאשר הבורסה סגורה — בסוף שבוע, בחג, בשעות הלילה — מחיר הטוקן ממשיך לזוז לפי היצע וביקוש בזירה הדיגיטלית, בלי מנגנון תמחור של השוק הראשי. פערי מחיר בין הטוקן לנכס הבסיס אינם תקלה במצב כזה; הם תוצאה ישירה של המבנה. מי שסוחר בשעות כאלה סוחר בשוק דק יותר, ובשוק דק פערי הקנייה והמכירה מתרחבים.
לצד זה נשמרים הסיכונים המוכרים בעולם הנכסים הדיגיטליים: אחזקה בארנק מחייבת שמירה על גישה ועל מפתחות, והסתמכות על פלטפורמה מרכזית מוסיפה את הסיכון של אותו גוף עצמו. הזמינות למשתמשים לפי מקום מושבם נקבעת בכל מוצר בנפרד, ואף אחד מן המקורות אינו מפרט באילו טריטוריות השירות הזה יהיה פתוח.
בין חתימה על הסכם לבין מוצר שנסחר
הפער בין ההודעה הזאת לבין אפשרות מעשית לסחור הוא הנתון המרכזי בידיעה, ולא תוספת שולית. אין במקורות אילו אישורים בדיוק נדרשים ומאיזה גוף, אין לוח זמנים אפילו מקורב, אין רשימה של המניות ותעודות הסל שייכללו, אין פירוט על עמלות או על מבנה האחזקה, ואין הבהרה אם ההסכם מחייב את הצדדים או שהוא מסגרת להמשך בדיקה. גם המונח שבו השתמשו — "לבחון" בנוסח של The Block — מלמד שגם הצדדים עצמם אינם מציגים את הדבר כמוגמר.
הצעד הבא, אם יבוא, הוא רגולטורי ולא טכנולוגי. עד שיינתן אישור, ועד שיתפרסם המבנה המדויק של המוצר, השורה התחתונה היא זו: בורסה ותיקה וזירת קריפטו הודיעו שהן מתכוונות לנסות. זו ידיעה שמעידה על כיוון בתעשייה, ולא על נכס שניתן לקנות.
מקורות: The Block · Decrypt · Crypto Briefing
המידע בכתבה נועד להרחבת הדעת בלבד ואינו מהווה ייעוץ השקעות או תחליף לייעוץ מקצועי.
התוכן באתר הוא מידע וסיקור בלבד ואינו מהווה ייעוץ השקעות או המלצה לקנייה או מכירה של נכס כלשהו. שוק הקריפטו תנודתי — כל החלטה היא באחריותכם.
עוד בנושא
לכל החדשותסקר של ויזה: הגנות בנוסח בנקאי מעלות את הנכונות להשתמש במטבעות יציבים
חברת התשלומים ויזה בדקה מה יגרום לצרכנים אמריקאים להעביר כסף באמצעות מטבעות יציבים. התשובה שעלתה מהנתונים נוגעת פחות לטכנולוגיה ויותר למעטפת ההגנה שמאחוריה — אך מדובר בשאלה היפותטית, לא בהתנהגות שנמדדה בפועל.
בורסת ניו-יורק ובלוקצ'יין.קום צועדות אל טוקניזציה של מניות — כל אחת במסלול שלה
ניתוח שפורסם ב-Crypto Briefing מצביע על שני גופים שונים בתכלית שמתקדמים במקביל אל מניות מטוקנות, בלי שיתוף פעולה ביניהם. מה עומד מאחורי טוקן שמייצג מניה, ואיזה פרטים עדיין חסרים.
 שוק ומסחר
בורסת ניו יורק ובלוקצ'יין.קום בוחנות מסחר במניות אמריקאיות מטוקנות
הסכם בין NYSE לבין חברת בלוקצ'יין.קום נועד לבחון הנפקה ומסחר בגרסאות מטוקנות של מניות ותעודות סל אמריקאיות, במסחר רציף. בפועל מדובר בהצהרת כוונות: לפי Bitcoin.com News, הזירה הדיגיטלית שבה אמור להתנהל המסחר טרם נפתחה.